សេដ្ឋកិច្ចពិភពលោកក្នុងឆមាសទី១ ឆ្នាំ២០២៦ បានជួបប្រទះនឹងបញ្ហាប្រឈមជាបន្តបន្ទាប់ ដោយសារសង្គ្រាមនៅមជ្ឈិមបូព៌ា ដែលបណ្តាលឱ្យមានការបិទខ្ទប់ច្រកសមុទ្រហ័រមូស និងបង្កផលប៉ះពាល់យ៉ាងខ្លាំងដល់ទីផ្សារថាមពល។ កត្តានេះបានធ្វើឱ្យអតិផរណាពិភពលោកកើនឡើង សកម្មភាពសេដ្ឋកិច្ចថយចុះ និងទីផ្សារហិរញ្ញវត្ថុមានភាពមិនប្រាកដប្រជា។ ដើម្បីរក្សាស្ថិរភាពថ្លៃ ធនាគារកណ្តាលមួយចំនួន (ដូចជាអឺរ៉ុប និងជប៉ុន) បានសម្រេចដំឡើងអត្រាការប្រាក់គោល ខណៈធនាគារកណ្តាលភាគច្រើនរក្សាអត្រាការប្រាក់ដដែល។ ជាមួយគ្នានេះ កំណើននៃពាណិជ្ជកម្មអន្តរជាតិ និងទេសចរណ៍ពិភពលោកបានថយចុះ ប៉ុន្តែការវិនិយោគលើបញ្ញាសិប្បនិម្មិត (AI) នៅតែបន្តកើនឡើងយ៉ាងខ្លាំងក្លា។
សេដ្ឋកិច្ចកម្ពុជានាឆមាសទី១ ឆ្នាំ២០២៦ ត្រូវបានប៉ាន់ស្មានថាមានការថយល្បឿនកំណើន ដោយសារភាពមិនប្រាកដប្រជានៃស្ថានភាពពិភពលោកនិងក្នុងស្រុក។ ក្នុងនោះ វិស័យទេសចរណ៍ សំណង់ និងអចលនទ្រព្យបានបន្តជួបភាពទន់ខ្សោយ ប៉ុន្តែកំណើនសេដ្ឋកិច្ចជារួមនៅតែត្រូវបានគាំទ្រដោយការនាំចេញ ការវិនិយោគផ្ទាល់ពីបរទេស និងផលិតកម្មក្នុងស្រុក។ដោយសារការឡើងថ្លៃប្រេងឥន្ធនៈ អត្រាអតិផរណារួមបានស្ទុះឡើងដល់ ៧,២% ក្នុងខែឧសភា និង ៦,៨% ក្នុងខែមិថុនា។ ទោះជាយ៉ាងណា សមតុល្យជញ្ជីងទូទាត់បន្តមានអតិរេកដោយសារលំហូរចូលនៃមូលធន ហើយទុនបម្រុងអន្តរជាតិជារួមនៅតែរក្សាបានកម្រិតខ្ពស់ ដែលអាចធានាការនាំចូលទំនិញនិងសេវាបានរហូតដល់ប្រមាណ ៨ខែ។
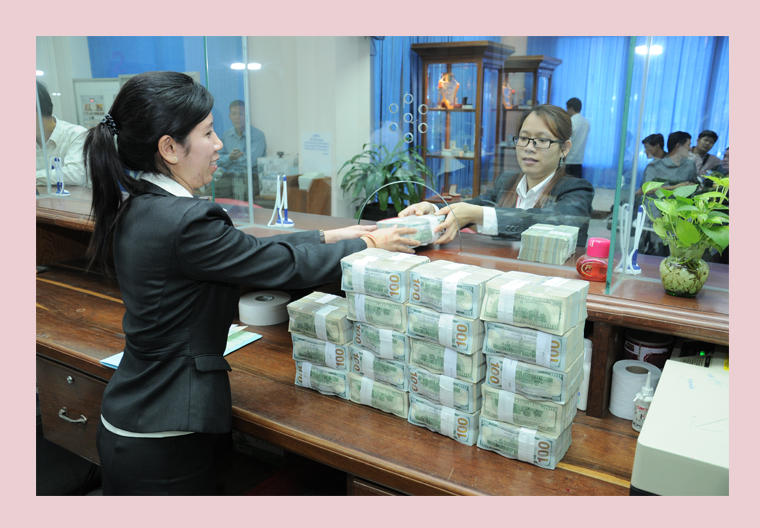
យោងតាមរបាយការណ៍ធនាគារជាតិ ស្របតាមការប្រែប្រួលសេដ្ឋកិច្ច ប្រាក់រៀលបន្តរក្សាបានស្ថិរភាពល្អប្រសើរ ដោយប្រែប្រួលជាមធ្យម ត្រឹម ០,៩% ប៉ុណ្ណោះ។ អត្រាប្តូរប្រាក់មានកម្រិតជាមធ្យម ៤.០១៧ រៀលក្នុងមួយដុល្លារអាមេរិក ដែលរួមចំណែករក្សាអំណាចទិញនៃប្រាក់រៀល។ អត្រាប្រាក់បម្រុងកាតព្វកិច្ចជារៀលនិងជារូបិយប័ណ្ណ ត្រូវបានរក្សាក្នុងកម្រិត ៧% ស្របពេលដែលការស្រូបនិងការផ្តល់សន្ទនីយភាពជាប្រាក់រៀលមានកម្រិត សមស្រប ដោយមូលបត្រអាចជួញដូរបាន (NCD) ជារៀល ត្រូវបានបោះផ្សាយជាមធ្យម ៣,៧ ទ្រីលាន រៀលក្នុងមួយខែ ខណៈប្រតិបត្តិការផ្តល់សន្ទនីយភាពដោយមានការធានា (LPCO) មានកម្រិតជាមធ្យម ៤៧៦ ប៊ីលានរៀលក្នុងមួយខែ។ ដើម្បីរួមចំណែកកាត់បន្ថយថ្លៃដើមប្រភពទុនជារៀល អត្រាការប្រាក់យោងត្រូវបានកាត់បន្ថយមក ២,៥% ខណៈអត្រាការប្រាក់អន្តរធនាគារជាប្រាក់រៀលជាមធ្យមមាន ស្ថិរភាពនៅកម្រិត ៣,៣៦%។
របាយការណ៍បានបញ្ជាក់ថា ប្រព័ន្ធធនាគារបន្តរក្សាបានភាពរឹងមាំទាំងដើមទុននិងសន្ទនីយភាព ទោះបីទទួលរងផលប៉ះពាល់ពីកត្តាខាងក្រៅនិងក្នុងស្រុក។ ភាពមិនប្រាកដប្រជានៃស្ថានភាពសេដ្ឋកិច្ចនិងហិរញ្ញវត្ថុសកល គួបផ្សំនឹងភាពទន់ខ្សោយនៃវិស័យសេដ្ឋកិច្ចមួយចំនួន បានដាក់សម្ពាធដល់ការបញ្ចេញឥណទាននិងគុណភាពឥណទាន។ ឥណទានមានកំណើន ៤,៦% ហើយអនុបាតឥណទានមិនដំណើរការដុលមានកម្រិត ៩,៦%។ ទោះយ៉ាងណា អនុបាតឥណទានមិនដំណើរការសុទ្ធមានកម្រិតត្រឹម ៣,៣% ដែលបង្ហាញពីលទ្ធភាពខ្ពស់របស់គ្រឹះស្ថានធនាគារនិងហិរញ្ញវត្ថុក្នុងការស្រូបយកការខាតបង់។ ម៉្យាងទៀត ដើមទុននិងសន្ទនីយភាពរបស់គ្រឹះស្ថានធនាគារនិងហិរញ្ញវត្ថុ បន្តមានកម្រិតខ្ពស់ ដោយអនុបាតដើមទុនសរុបរបស់ គ្រឹះស្ថានធនាគារនិងហិរញ្ញវត្ថុទទួលប្រាក់បញ្ញើមានកម្រិត ២៣,៣% (ធៀបនឹងកម្រិតអប្បបរមា តាមបទប្បញ្ញត្តិ ១៥%) ហើយអនុបាតក្របខណ្ឌសន្ទនីយភាពមានកម្រិត ១៧២,៨% (ធៀបនឹងកម្រិត អប្បបរមាតាមបទប្បញ្ញត្តិ ១០០%)។
លើសពីនេះ ការជំរុញបរិយាបន្នហិរញ្ញវត្ថុនិងហិរញ្ញវត្ថុប្រកបដោយចីរភាព បន្តមានវឌ្ឍនភាពល្អប្រសើរ ខណៈដែលការពង្រឹងកិច្ចការពារអតិថិជននិងការអភិវឌ្ឍកិច្ចការពារប្រាក់បញ្ញើ បានរួមចំណែក លើកកម្ពស់ជំនឿទុកចិត្ត។ ចំនួនគណនីប្រាក់បញ្ញើអតិថិជនបានកើនឡើង ៣៨,៣% ដល់ ៣៩,៦ លាន គណនី ស្របពេលដែលចំនួនគណនីឥណទានបានកើនឡើង ៩,៧% ដល់ ៤,៧ លានគណនី៕


